1. Definirea Stabilității Financiare Personale pe Termen Lung
Stabilitatea financiară personală pe termen lung este un concept multifacetat care transcende simpla acumulare de bogăție. Nu este vorba doar despre a avea o sumă mare de bani în cont, ci despre a construi un sistem financiar robust, rezilient și sustenabil, care să permită unei persoane să își atingă obiectivele de viață, să facă față neprevăzutului și să trăiască cu un sentiment de securitate și control asupra viitorului său. Din perspectiva arhitectului de conținut, acest concept necesită o explorare detaliată, descompunând elementele sale componente și explicând cum interacționează pentru a crea o bază solidă. Este un angajament pe viață, nu o destinație punctuală, și implică o planificare atentă, disciplină și adaptabilitate.
Înțelegerea Fundamentelor: Mai Mult Decât un Salariu Mare
Mulți asociază stabilitatea financiară cu un venit ridicat. Deși un venit generos poate facilita atingerea obiectivelor financiare, nu este o garanție a stabilității. O persoană cu un salariu mare, dar cu cheltuieli necontrolate, datorii excesive sau lipsă de economii, poate fi mult mai vulnerabilă financiar decât o persoană cu un venit moderat, dar cu o gestionare prudentă a banilor. Stabilitatea financiară pe termen lung se bazează pe principii universale, indiferent de nivelul veniturilor, cum ar fi echilibrul dintre venituri și cheltuieli, economisirea consecventă și investițiile inteligente. Este esențial să se înțeleagă că un stil de viață bazat pe datorii sau pe cheltuieli impulsive este un teren fragil pe care nu se poate construi siguranța pe termen lung.
Obiectivele Stabilității Financiare: Un Drum Personalizat
Ce înseamnă stabilitatea financiară pe termen lung este, în mare măsură, personal. Obiectivele pot varia semnificativ de la o persoană la alta. Pentru unii, poate însemna atingerea independenței financiare devreme, permițându-le să părăsească piața muncii și să se dedice pasiunilor sau activităților de voluntariat. Pentru alții, ar putea fi asigurarea unei pensii confortabile, unde nu depind de ceilalți și își pot menține nivelul de trai dorit. Altele scopuri pot include achiziționarea unei locuințe, asigurarea educației copiilor, călătorii extinse sau chiar lansarea unei afaceri proprii. Definiția exactă a stabilității financiare pe termen lung trebuie să fie ancorată în aspirațiile individuale, transformând abstractul în concret și oferind o direcție clară pentru planificarea financiară. Aceste obiective servesc ca faruri, ghidând deciziile și acțiunile financiare pe parcursul vieții.
Reziliența în Fața Incertitudinii: Elementul Cheie
Un element definitoriu al stabilității financiare pe termen lung este capacitatea de a face față evenimentelor neprevăzute. Viața este imprevizibilă, iar bolile neașteptate, pierderea locului de muncă, reparațiile majore ale locuinței sau alte crize pot destabiliza rapid o situație financiară precară. Un individ stabil financiar pe termen lung dispune de resurse (economii, investiții lichide, asigurări adecvate) pentru a absorbi aceste șocuri fără a-și compromite semnificativ planurile pe termen lung sau stilul de viață. Această reziliență se construiește prin diversificarea surselor de venit (acolo unde este posibil), crearea unui fond de urgență substanțial și planificarea pentru diverse scenarii, de la cele minore la cele catastrofale. Fără această capacitate de adaptare la adversitate, orice progres financiar poate fi ușor anulat.
2. Componentele Esențiale ale Stabilității Financiare pe Termen Lung
Construirea unui edificiu financiar solid pe termen lung necesită o înțelegere clară a pilonilor săi fundamentali. Aceștia nu sunt elemente izolate, ci interdependenți, fiecare contribuind la reziliența și sustenabilitatea ansamblului. Ca și content architect, scopul este să demontăm acest complex sistem în componente ușor de înțeles, subliniind rolul fiecăruia în atingerea obiectivului final.
Fondul de Urgență: Primul și cel mai important strat de protecție
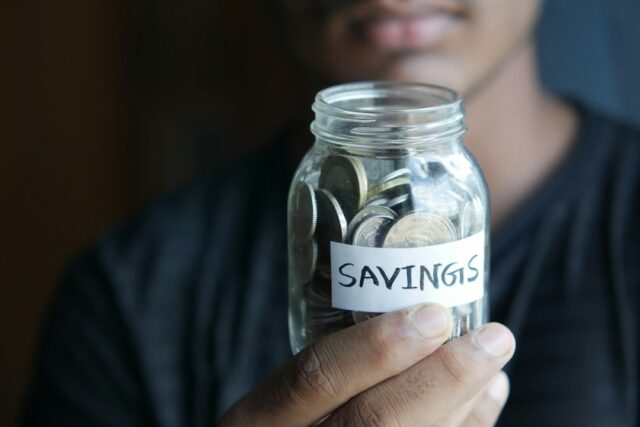
Fondul de urgență este, probabil, cel mai important strat de protecție în construirea stabilității financiare pe termen lung. Acesta este un cont de economii dedicat, separat de contul curent și de alte investiții, destinat exclusiv acoperirii cheltuielilor neprevăzute. Suma ideală pentru un fond de urgență variază, dar recomandarea generală este să acopere între 3 și 6 luni de cheltuieli esențiale (chirie/ipotecă, utilități, hrană, transport, asigurări medicale etc.). În situații de instabilitate a pieței muncii sau a veniturilor variabile, acest fond poate fi extins la 12 luni. Prioritatea absolută este construirea și menținerea acestui fond înainte de a se angaja în investiții pe termen lung sau în alte angajamente financiare semnificative. Lichiditatea rapidă și accesibilitatea sunt cruciale pentru acest fond; acesta nu trebuie blocat în instrumente financiare care necesită timp pentru a fi convertite în numerar. A avea un fond de urgență solid oferă o plasă de siguranță psihologică, reducând stresul și anxietatea asociate cu evenimentele neașteptate.
Gestionarea Datoriilor: Un Pas Crucial spre Libertate
Datoriile, în special cele cu dobânzi mari, pot fi un obstacol major în calea atingerii stabilității financiare pe termen lung. Este esențial să se dezvolte o strategie clară pentru gestionarea și reducerea datoriilor. Aceasta implică nu doar plata ratelor la timp, ci și înțelegerea costului real al fiecărei datorii (rata dobânzii, comisioane) și prioritizarea achitării celor mai „scumpe” datorii. Datoriile bune, cum ar fi un credit ipotecar cu o dobândă rezonabilă, pot fi un instrument de construire a patrimoniului, dar chiar și acestea necesită o gestionare atentă. Evitarea acumulării de noi datorii inutile, în special cele legate de consum, este la fel de importantă ca și achitarea celor existente. Metode precum „strategia bulgărelui de zăpadă” (plata celor mai mici datorii primele pentru a genera motivație) sau „strategia avalanșei” (plata celor mai mari dobânzi primele pentru a economisi bani) pot fi folosite în funcție de preferințele individuale și de situația financiară. Eliberarea de povara datoriilor consumatoare de venituri permite realocarea resurselor către economii, investiții și atingerea altor obiective financiare.
Economisirea și Investițiile: Creșterea Patrimoniului pe Termen Lung
Odată ce fondul de urgență este solid și datoriile sunt sub control, accentul se mută pe economisirea și investițiile regulate pentru a genera creștere pe termen lung. Economisirea consecventă, chiar și a unor sume mici, dar constant, creează o bază pe care se pot construi investiții. Instrumentele de investiții pot include acțiuni, obligațiuni, fonduri mutuale, imobiliare sau planuri de pensii. Alegerea instrumentelor de investiții depinde de toleranța la risc, orizontul de timp și obiectivele financiare. Diversificarea portofoliului de investiții este esențială pentru a reduce riscul. Pentru atingerea stabilității pe termen lung, este crucial să se înțeleagă puterea dobânzii compuse – câștigurile obținute prin investiții generează la rândul lor câștiguri, accelerând creșterea patrimoniului în timp. Planificarea pentru pensie, prin intermediul unor conturi speciale sau planuri oferite de angajator, este o componentă vitală a investițiilor pe termen lung.
Planificarea pentru Pensie: Asigurarea Anilor de Aur
Planificarea pentru pensie este un element central al stabilității financiare pe termen lung, deoarece asigură că individul își poate menține nivelul de trai și poate evita dependența financiară în anii de inactivitate profesională. Aceasta implică estimarea necesarului financiar pentru pensionare, luând în considerare inflația, speranța de viață și stilul de viață dorit. Sursele de venit la pensie pot include economiile personale, investițiile, pensia de stat (dacă este cazul), pensiile private sau contribuțiile de la angajator. Pentru a construi un fond de pensii suficient, este necesară o economisire timpurie și constantă, profitând de avantaje precum deducerile fiscale (acolo unde sunt disponibile) și puterea dobânzii compuse pe perioade lungi. Înțelegerea diferitelor opțiuni de investiții pentru pensie, precum fondurile de pensii administrate sau conturile de investiții individuale, este esențială. Un plan bine pus la punct pentru pensie elimină incertitudinea și permite o tranziție lină către o etapă a vieții fără responsabilități profesionale active.
3. Strategii Practice pentru Atingerea Stabilității Financiare pe Termen Lung
Obiectivele și componentele stabilității financiare pe termen lung necesită strategii concrete și aplicabile pentru a fi transformate în realitate. Ca arhitect de conținut, scopul este de a oferi un ghid practic, detaliat și acționabil, care să ajute cititorii să implementeze principiile pe care le-am discutat.
Bugetarea și Urmărirea Cheltuielilor: Fundamentul Controlului Financiar
Prima și cea mai importantă strategie practică este crearea și respectarea unui buget personal. Acesta nu este un exercițiu restrictiv, ci un instrument de planificare și control. Un buget ajută la înțelegerea fluxului de bani – cât intră și cât iese – și permite identificarea zonelor unde se pot face economii. Procesul implică listarea tuturor surselor de venit și a tuturor categoriilor de cheltuieli (fixe, variabile, discreționare). Există numeroase metode de bugetare, de la cea tradițională pe hârtie, la aplicații mobile și software dedicate. Urmărirea atentă a cheltuielilor este la fel de importantă ca și crearea bugetului; aceasta ajută la identificarea deviațiilor și la ajustarea planului acolo unde este necesar. Stabilirea unor obiective financiare specifice în cadrul bugetului (de exemplu, un procent din venit alocat economiilor sau investițiilor) oferă o direcție clară și motivează respectarea planului.
Automatizarea Economiilor și Investițiilor: Disciplina fără Efort
Pentru a asigura consecvența, automatizarea economiilor și investițiilor este o strategie extrem de eficientă. Aceasta presupune configurarea unor transferuri automate de fonduri din contul curent în conturile de economii sau de investiții, imediat după primirea venitului. Acest principiu, cunoscut sub denumirea de „plătește-te pe tine primul”, garantează că o parte din venit este alocată obiectivelor financiare înainte de a fi cheltuită pe alte lucruri. Multe bănci și platforme de investiții oferă opțiuni de automatizare. Prin eliminarea necesității de a iniția manual fiecare transfer, se reduce tentația de a amâna sau de a redirecționa acei bani. Această metodă cultivă disciplina fără a necesita un efort de voință constant, transformând un obiectiv important într-o rutină.
Dezvoltarea Abilităților de Investiții și Educarea Financiară Continuă
Investițiile joacă un rol crucial în creșterea pe termen lung a patrimoniului, dar necesită cunoștințe și înțelegere. O strategie esențială este angajarea într-un proces de educare financiară continuă. Aceasta poate implica citirea de cărți și articole despre finanțe personale și investiții, urmărirea podcast-urilor, participarea la webinarii sau cursuri. Este important să se înțeleagă diferitele tipuri de active, riscurile și rentabilitățile asociate, precum și strategiile de diversificare. Începerea cu investiții mai simple, cum ar fi fonduri mutuale sau ETF-uri, poate fi un punct de plecare bun pentru cei aflați la început de drum. Pe măsură ce cunoștințele și experiența cresc, se pot explora opțiuni mai complexe. De asemenea, este crucial să se evite tentația de a urmări „sfaturi de aur” sau de a investi în ceva ce nu se înțelege pe deplin. O strategie de investiții pe termen lung, bazată pe cercetare și pe o înțelegere solidă, este mult mai probabil să fie de succes decât încercările speculative.
Revizuirea și Ajustarea Planului Financiar: Adaptabilitate în Evoluție
Viața este dinamică, iar planul financiar trebuie să reflecte această realitate. O strategie cheie pentru stabilitatea pe termen lung este revizuirea și ajustarea periodică a planului financiar. Aceasta ar trebui să se întâmple cel puțin o dată pe an sau ori de câte ori apar schimbări majore în viață: o nouă slujbă, o căsătorie, nașterea unui copil, o moștenire sau o achiziție majoră. Revizuirea implică evaluarea progresului în raport cu obiectivele, analiza performanței investițiilor, reevaluarea bugetului și, dacă este necesar, ajustarea strategiilor. Această flexibilitate și capacitate de adaptare asigură că planul rămâne relevant și eficient pe măsură ce circumstanțele se schimbă, menținând traiectoria către stabilitatea financiară pe termen lung.
4. Mentalitatea și Psihologia din Spatele Stabilității Financiare
Dincolo de cifre și strategii, succesul în atingerea stabilității financiare pe termen lung depinde în mare măsură de o mentalitate corectă și de o înțelegere a factorilor psihologici care influențează deciziile financiare. Ca arhitect de conținut, este esențial să abordăm și această latură umană a finanțelor personale, oferind perspective care să consolideze bazele comportamentale.
Disciplina și Răbdarea: Virtuți Esențiale
Disciplina și răbdarea sunt, probabil, cele mai importante calități psihologice pentru oricine aspiră la stabilitate financiară pe termen lung. Disciplina se manifestă prin capacitatea de a rezista tentațiilor de cheltuieli impulsive, de a respecta bugetul și de a urma planul de economisire și investiții, chiar și atunci când rezultatele nu sunt imediate. Răbdarea este necesară pentru a permite timpului și dobânzii compuse să își facă magia. Construirea unui patrimoniu semnificativ necesită ani, chiar decenii, de efort consecvent. Aceasta implică acceptarea faptului că vor exista perioade de creștere lentă și chiar perioade de scădere pe piețele financiare. O mentalitate axată pe termen lung, care prioritizează recompensele viitoare în detrimentul satisfacției imediate, este fundamentală. Aceasta implică o redefinire a succesului financiar, nu ca pe o cursă sprint, ci ca pe un maraton.
Gestionarea Emoțiilor în Deciziile Financiare: Evitarea Capcanelor
Emoțiile pot fi cel mai mare dușman al unui investitor sau al unui individ care își construiește stabilitatea financiară. Frica poate duce la vânzarea în panică a investițiilor în perioade de declin ale pieței, pierzând astfel potențialul de recuperare. Lăcomia poate determina asumarea unor riscuri excesive în căutarea unor profituri rapide. Entuziasmul exagerat poate duce la supraevaluarea unor active sau la luarea unor decizii de investiții bazate pe informații nefondate. Un individ stabil financiar pe termen lung învață să își gestioneze emoțiile. Acest lucru implică dezvoltarea unui plan de investiții clar și aderarea la el, chiar și în momente de volatilitate. Educația financiară ajută la înțelegerea ciclurilor pieței și la diferențierea între fluctuații temporare și tendințe pe termen lung. Dezvoltarea unei perspective raționale, bazată pe date și pe strategii predefinite, este esențială pentru a evita deciziile costisitoare, emoționale.
Viziunea pe Termen Lung și Claritatea Obiectivelor: Motorul Motivațional
A avea o viziune clară asupra a ceea ce înseamnă stabilitatea financiară pe termen lung și a obiectivelor specifice pe care aceasta le va permite este un motor motivațional puternic. Când o persoană știe exact de ce muncește și ce beneficii îi va aduce efortul său financiar (libertate, securitate, posibilitatea de a-și urma pasiunile), devine mai ușor să facă sacrificiile necesare pe termen scurt. Vizualizarea succesului – imaginea unei pensionări confortabile, a posibilității de a-și ajuta copiii sau a libertății de a călători – poate oferi un imbold constant. Setarea unor obiective SMART (Specifice, Măsurabile, Abordabile, Relevante, Încadrate în Timp) transformă dorințele abstracte în ținte concrete, făcând procesul de atingere mai tangibil și mai ușor de urmărit. Această claritate a viziunii ajută, de asemenea, la filtrarea distragerilor și la menținerea concentrării pe ceea ce contează cu adevărat pentru securitatea financiară pe termen lung.
5. Menținerea Stabilității Financiare pe Termen Lung: Un Angajament Continuu
| Metrică | Descriere | Importanță pentru stabilitatea financiară pe termen lung | Exemplu |
|---|---|---|---|
| Venituri constante | Sursa regulată de bani care acoperă cheltuielile lunare | Asigură capacitatea de a acoperi nevoile zilnice și economisi | Salariu lunar sau venit din afaceri |
| Economii | Fonduri puse deoparte pentru situații neprevăzute sau obiective viitoare | Oferă siguranță în caz de urgențe și posibilitatea investițiilor | Cont de economii cu echivalentul a 3-6 luni de cheltuieli |
| Investiții | Alocarea banilor în active care pot genera profit pe termen lung | Crește averea și protejează împotriva inflației | Acțiuni, obligațiuni, fonduri mutuale |
| Gestionarea datoriilor | Controlul și reducerea obligațiilor financiare | Previne acumularea de dobânzi și stres financiar | Plata la timp a creditelor și evitarea împrumuturilor inutile |
| Planificare financiară | Stabilirea obiectivelor și bugetarea resurselor | Permite luarea deciziilor informate și atingerea scopurilor financiare | Buget lunar și plan de economii pentru pensie |
| Asigurări | Protecție împotriva riscurilor financiare neașteptate | Reduce impactul evenimentelor neprevăzute asupra finanțelor | Asigurare de sănătate, viață sau locuință |
Atingerea unui anumit nivel de stabilitate financiară pe termen lung nu este un punct final, ci o stare de echilibru care necesită efort continuu de menținere. Ca arhitect de conținut, este important să subliniem că acest angajament nu se încheie odată cu atingerea primelor obiective, ci devine o parte integrantă a stilului de viață.
Adaptarea la Schimbările Vieții și ale Pieței
Una dintre cele mai importante strategii pentru menținerea stabilității financiare pe termen lung este capacitatea de a te adapta la schimbările inevitabile din viață și din mediul economic. Aceste schimbări pot include evenimente personale majore (căsătorie, divorț, nașterea copiilor, decesul unei persoane dragi, o schimbare de carieră) sau schimbări economice la scară largă (crize financiare, inflație, modificări ale ratelor dobânzilor). Un plan financiar solid trebuie să fie suficient de flexibil pentru a fi ajustat în funcție de noile circumstanțe. Revizuirea periodică a obiectivelor, a bugetului și a strategiei de investiții este esențială. De exemplu, o creștere bruscă a inflației poate necesita o reevaluare a portofoliului de investiții pentru a se asigura că oferă protecție împotriva pierderii puterii de cumpărare. De asemenea, o schimbare de carieră poate implica o perioadă de ajustare a veniturilor și, implicit, a planului de economisire.
Continuarea Educației Financiare și a Dezvoltării Abilităților
Chiar și după ani de experiență, lumea finanțelor personale este în continuă evoluție. Noile produse financiare, reglementările fiscale și condițiile economice apar constant. Prin urmare, menținerea stabilității financiare pe termen lung implică un angajament continuu pentru educația financiară. Acest lucru nu înseamnă neapărat a deveni un expert, ci a rămâne informat despre tendințele generale, a înțelege implicațiile deciziilor financiare și a fi conștient de oportunitățile și riscurile emergente. Participarea la seminarii, citirea publicațiilor financiare de încredere și urmărirea surselor de informații validate pot contribui la menținerea unui nivel ridicat de competență financiară. Dezvoltarea unor abilități de evaluare critică a informațiilor financiare este, de asemenea, crucială pentru a evita capcanele promoțiilor înșelătoare sau ale sfaturilor financiare nefondate.
Monitorizarea Performanței și Ajustarea Strategiilor
Pentru a menține stabilitatea, este necesară o monitorizare activă a progresului și o disponibilitate de a ajusta strategiile atunci când este necesar. Aceasta implică urmărirea regulată a performanței portofoliului de investiții, comparând rezultatele cu obiectivele prestabilite și cu benchmark-urile relevante. Dacă investițiile nu performează conform așteptărilor, sau dacă riscul este mai mare decât cel dorit, ar putea fi necesare ajustări. De asemenea, este importantă monitorizarea cheltuielilor pentru a se asigura că se încadrează în buget și că nu există zone de risipă neintenționată. Această abordare proactivă, bazată pe date și pe o analiză continuă, permite identificarea timpurie a eventualelor probleme și implementarea unor corecții înainte ca acestea să aibă consecințe negative semnificative asupra stabilității financiare pe termen lung. Este un proces de învățare și optimizare continuă, esențial pentru sustenabilitatea pe parcursul vieții.