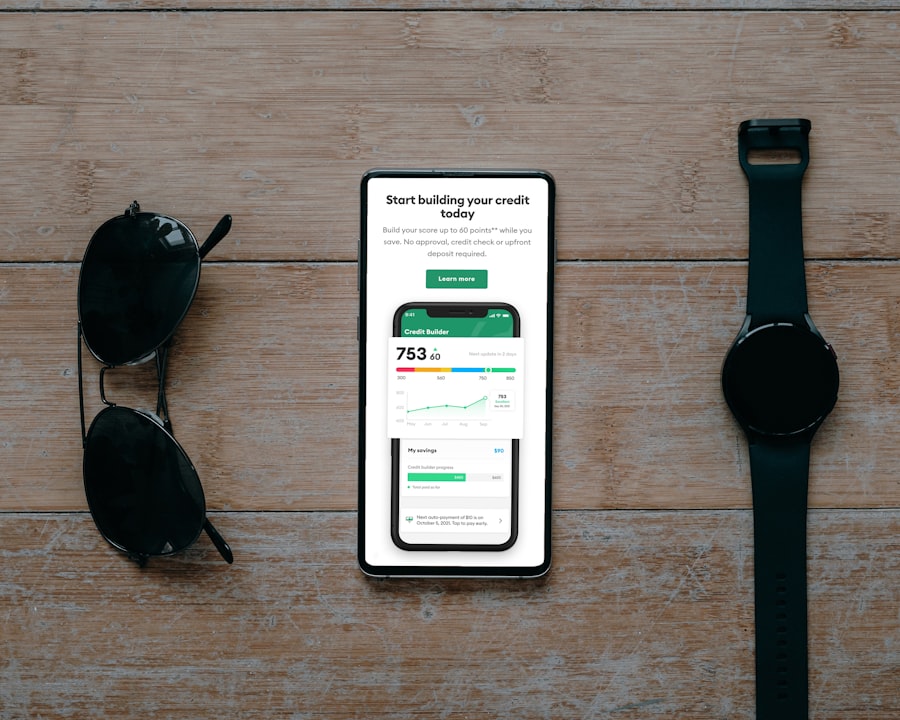
Scorul de credit reprezintă un indicator esențial al sănătății financiare a unei persoane. Acesta este un număr care reflectă istoricul de plată, datoriile curente și comportamentul financiar general al individului. Scorul de credit este calculat pe baza unor informații extrase din rapoartele de credit, care sunt generate de agențiile de credit. Aceste agenții analizează date precum plățile efectuate la timp, soldurile conturilor, tipurile de credit utilizate și durata istoricului de credit. De obicei, scorul variază între 300 și 850, iar un scor mai mare indică o capacitate mai bună de a gestiona datoriile.
Calcularea scorului de credit se bazează pe o formulă complexă, care ia în considerare mai mulți factori. De exemplu, istoricul plăților are o pondere semnificativă în calculul scorului, reprezentând aproximativ 35% din total. De asemenea, utilizarea creditului, care se referă la raportul dintre datoriile curente și limitele de credit disponibile, contribuie cu aproximativ 30% la scor. Alți factori importanți includ tipurile de credit utilizate (credit ipotecar, împrumuturi personale, carduri de credit) și durata istoricului de credit. Astfel, fiecare decizie financiară poate influența scorul de credit, iar o gestionare responsabilă a acestuia este esențială pentru menținerea unei bune sănătăți financiare.
Scorul de credit joacă un rol esențial în viața financiară de zi cu zi, influențând nu doar capacitatea de a obține împrumuturi, ci și condițiile acestora. În acest context, este interesant să explorăm și alte aspecte ale gestionării financiare, cum ar fi motivația echipelor de vânzări, care poate avea un impact semnificativ asupra succesului financiar al unei afaceri. Pentru mai multe informații despre cum să îți motivezi agenții pentru performanțe optime, poți citi articolul nostru despre [secretele unei echipe de vânzări de succes](https://azidirect.eu/secretele-unei-echipe-de-vanzari-de-succes-si-cum-sa-ti-motivezi-agentii-pentru-performante-optime/).
Cum influențează scorul de credit capacitatea de a obține un împrumut
Scorul de credit joacă un rol crucial în determinarea capacității unei persoane de a obține un împrumut. Instituțiile financiare utilizează acest scor pentru a evalua riscul asociat cu acordarea unui împrumut. Un scor de credit ridicat sugerează că solicitantul are un istoric solid de plată și este mai puțin probabil să devină un debitor neplătitor. Prin urmare, persoanele cu un scor bun au șanse mult mai mari să fie aprobate pentru împrumuturi, fie că este vorba despre credite ipotecare, împrumuturi auto sau credite personale.
Pe de altă parte, un scor de credit scăzut poate duce la respingerea cererii de împrumut sau la oferirea unor condiții mai puțin favorabile. Băncile și instituțiile financiare pot percepe un risc mai mare în cazul persoanelor cu un istoric de plată slab sau cu datorii mari în raport cu venitul. Aceasta poate însemna fie o rată a dobânzii mai mare, fie cerințe suplimentare, cum ar fi co-semnatari sau garanț Astfel, scorul de credit nu doar că influențează aprobarea împrumutului, ci și termenii acestuia, ceea ce poate avea un impact semnificativ asupra situației financiare a individului.
Impactul scorului de credit asupra dobânzilor la creditele obținute
Un alt aspect important legat de scorul de credit este influența sa asupra dobânzilor aplicate la creditele obținute. Băncile și instituțiile financiare utilizează scorul de credit pentru a determina rata dobânzii pe care o vor oferi unui solicitant. Persoanele cu un scor de credit ridicat beneficiază adesea de dobânzi mai mici, ceea ce se traduce prin economii semnificative pe termen lung. De exemplu, o diferență aparent mică în rata dobânzii poate avea un impact considerabil asupra costului total al unui împrumut pe parcursul anilor.
În contrast, cei cu un scor de credit scăzut se pot confrunta cu dobânzi mult mai mari. Aceasta se datorează percepției că acești indivizi reprezintă un risc mai mare pentru creditor. De exemplu, o persoană cu un scor scăzut ar putea fi nevoită să plătească o dobândă cu câteva puncte procentuale mai mare decât cineva cu un scor bun. Această diferență poate face ca rambursarea împrumutului să fie mult mai costisitoare și poate afecta capacitatea individului de a-și gestiona bugetul lunar. Astfel, menținerea unui scor de credit bun devine esențială nu doar pentru obținerea unui împrumut, ci și pentru asigurarea unor condiții financiare favorabile.
Cum poate afecta scorul de credit capacitatea de a închiria o locuință
Scorul de credit nu influențează doar obținerea împrumuturilor, ci are și un impact semnificativ asupra capacității unei persoane de a închiria o locuință. Proprietarii și agențiile imobiliare utilizează adesea scorul de credit ca parte a procesului de selecție a chiriașilor. Un scor bun poate oferi încredere proprietarilor că chiriașul va plăti chiria la timp și va respecta termenii contractului. În schimb, un scor scăzut poate ridica semne de întrebare cu privire la fiabilitatea chiriașului.
În multe cazuri, proprietarii pot solicita un raport de credit înainte de a aproba o cerere de închiriere. Dacă scorul este sub un anumit prag, solicitantul poate fi respins sau poate fi nevoit să plătească o garanție mai mare. Aceasta poate crea obstacole semnificative pentru persoanele care au avut dificultăți financiare în trecut sau care nu au un istoric solid de credit. Astfel, menținerea unui scor bun devine esențială nu doar pentru achiziționarea unei locuințe, ci și pentru asigurarea unui loc unde să locuiești fără probleme.
Scorul de credit joacă un rol esențial în viața financiară de zi cu zi, influențând nu doar capacitatea de a obține împrumuturi, ci și condițiile acestora. De exemplu, un scor de credit bun poate reduce semnificativ dobânzile la credite, ceea ce se traduce în economii considerabile pe termen lung. Dacă ești interesat de gestionarea timpului și a resurselor personale, poți citi un articol interesant despre cum să găsești timp pentru sport în programul zilnic, care poate contribui la o viață echilibrată și sănătoasă. Detalii suplimentare pot fi găsite aici.
Importanța scorului de credit în obținerea unei carti de credit
| Aspect | Descriere | Impact asupra vieții financiare |
|---|---|---|
| Accesul la credite | Scorul de credit indică bonitatea unei persoane | Un scor ridicat facilitează obținerea de credite și împrumuturi |
| Ratele dobânzilor | Creditorii oferă dobânzi mai mici persoanelor cu scor bun | Costuri mai mici pentru împrumuturi și credite |
| Închirierea locuinței | Proprietarii verifică scorul pentru a evalua riscul chiriașului | Un scor bun crește șansele de a închiria o locuință |
| Obținerea unui loc de muncă | Unele companii verifică scorul de credit pentru poziții financiare | Un scor bun poate influența pozitiv angajarea |
| Asigurări | Companiile de asigurări pot folosi scorul pentru a stabili primele | Scorul bun poate reduce costurile asigurărilor |
| Planificarea financiară | Scorul reflectă istoricul financiar și disciplina de plată | Ajută la luarea deciziilor financiare responsabile |
Scorul de credit joacă un rol fundamental în procesul de obținere a unei cărți de credit. Băncile și instituțiile financiare analizează acest scor pentru a evalua riscul asociat cu acordarea unei linii de credit. Persoanele cu un scor bun au șanse mult mai mari să fie aprobate pentru o carte de credit și să beneficieze de limite mai mari ale creditului și dobânzi mai mici. Acest lucru le permite să utilizeze cardurile într-un mod eficient și responsabil.
Pe de altă parte, cei cu un scor scăzut pot întâmpina dificultăți în obținerea unei cărți de credit sau pot fi nevoiți să accepte condiții mai puțin favorabile. De exemplu, aceștia ar putea primi oferte cu limite reduse ale creditului sau rate ale dobânzii semnificativ mai mari. Aceasta poate duce la o utilizare ineficientă a creditului și la acumularea rapidă a datoriilor. Prin urmare, menținerea unui scor bun devine esențială nu doar pentru accesibilitatea cărților de credit, ci și pentru gestionarea responsabilă a finanțelor personale.
Cum poate afecta scorul de credit capacitatea de a obține un telefon mobil
Obținerea unui telefon mobil prin intermediul unui contract poate fi influențată semnificativ de scorul de credit al unei persoane. Companiile de telecomunicații analizează istoricul financiar al solicitantului înainte de a aproba un contract pe termen lung pentru un telefon mobil. Un scor bun poate facilita aprobarea contractului și poate oferi condiții favorabile, cum ar fi prețuri reduse sau oferte speciale.
În contrast, persoanele cu un scor scăzut pot întâmpina dificultăți în obținerea unui contract sau pot fi nevoite să plătească avansuri mai mari sau rate lunare mai mari. Aceasta se datorează percepției că aceste persoane reprezintă un risc mai mare pentru companie. Astfel, menținerea unui scor bun devine esențială nu doar pentru accesibilitatea telefoanelor mobile, ci și pentru asigurarea unor condiții favorabile în cadrul contractelor.
Rolul scorului de credit în obținerea unui contract de asigurare
Scorul de credit are un impact semnificativ asupra capacității unei persoane de a obține un contract de asigurare. Companiile de asigurări utilizează adesea informațiile din raportul de credit pentru a evalua riscul asociat cu asigurarea unui client. Un scor bun poate duce la oferte mai favorabile și prime mai mici, în timp ce un scor scăzut poate rezulta în costuri mai mari sau chiar refuzuri în procesul de asigurare.
Această practică se bazează pe studiile care sugerează că persoanele cu un istoric financiar solid sunt mai puțin susceptibile să depună cereri frecvente pentru despăgubiri. Prin urmare, menținerea unui scor bun devine esențială nu doar pentru obținerea unei asigurări accesibile, ci și pentru protejarea bunurilor personale într-un mod eficient.
Cum poate influența scorul de credit capacitatea de a obține un loc de muncă
Scorul de credit poate avea implicații surprinzătoare asupra capacității unei persoane de a obține un loc de muncă. Unele companii efectuează verificări ale istoricului financiar al candidaților ca parte a procesului de selecție. Aceasta este o practică comună în industriile care implică gestionarea banilor sau responsabilități financiare semnificative. Un scor bun poate oferi angajatorilor încredere că solicitantul este responsabil din punct de vedere financiar.
Pe de altă parte, un scor scăzut poate ridica semne de întrebare cu privire la judecata financiară a candidatului și poate duce la respingerea cererii. Aceasta subliniază importanța menținerii unui scor bun nu doar pentru aspectele financiare ale vieții personale, ci și pentru oportunitățile profesionale.
Cum poate afecta scorul de credit capacitatea de a obține o mașină
Obținerea unui împrumut auto este adesea influențată direct de scorul de credit al solicitantului. Băncile și instituțiile financiare analizează acest indicator pentru a evalua riscul asociat cu acordarea unui împrumut auto. Persoanele cu un scor bun au șanse mult mai mari să fie aprobate pentru împrumuturi auto și să beneficieze de dobânzi mai mici.
În contrast, cei cu un scor scăzut pot întâmpina dificultăți în obținerea unui împrumut auto sau pot fi nevoiți să accepte condiții mai puțin favorabile. Aceasta poate include rate ale dobânzii semnificativ mai mari sau cerințe suplimentare, cum ar fi co-semnatari sau garanții suplimentare. Astfel, menținerea unui scor bun devine esențială nu doar pentru achiziționarea unei mașini, ci și pentru asigurarea unor condiții financiare favorabile.
Importanța scorului de credit în stabilirea unei relații de afaceri
Scorul de credit joacă un rol crucial în stabilirea relațiilor comerciale și în obținerea finanțării necesare pentru dezvoltarea afacerilor. Investitorii și creditorii analizează adesea istoricul financiar al antreprenorilor înainte de a lua decizii privind acordarea fondurilor sau parteneriatele comerciale. Un scor bun poate deschide uși către oportunități valoroase și poate facilita accesul la resursele necesare pentru creșterea afacerii.
Pe lângă aceasta, un istoric financiar solid poate contribui la construirea unei reputații pozitive în comunitatea afacerilor. Antreprenorii care demonstrează responsabilitate financiară sunt adesea percepuți ca fiind parteneri fiabili și demni de încredere. Astfel, menținerea unui scor bun devine esențială nu doar pentru succesul personal, ci și pentru prosperitatea afacerii.
Cum poate influența scorul de credit capacitatea de a obține o locuință permanentă
Scorul de credit are un impact semnificativ asupra capacității unei persoane de a obține o locuință permanentă prin intermediul unui împrumut ipotecar. Băncile analizează acest indicator pentru a evalua riscul asociat cu acordarea unui împrumut pe termen lung pentru achiziția unei locuințe. Persoanele cu un scor bun au șanse mult mai mari să fie aprobate pentru credite ipotecare și să beneficieze de dobânzi favorabile.
În contrast, cei cu un scor scăzut pot întâmpina dificultăți în obținerea unui împrumut ipotecar sau pot fi nevoiți să accepte condiții mai puțin favorabile. Aceasta subliniază importanța menținerii unui scor bun nu doar pentru achiziționarea unei locuințe, ci și pentru asigurarea stabilității financiare pe termen lung. Astfel, gestionarea responsabilă a datoriilor și plăților devine esențială pentru atingerea visului unei locuințe permanente.
FAQs
Ce este scorul de credit?
Scorul de credit este un număr care reflectă istoricul tău de plată și responsabilitate financiară. Este folosit de instituțiile financiare pentru a evalua riscul asociat acordării unui credit sau a unui împrumut.
Cum este calculat scorul de credit?
Scorul de credit este calculat pe baza informațiilor din rapoartele de credit, care includ istoricul de plată, nivelul datoriilor, durata istoricului de credit, tipurile de credite deținute și cererile recente de credit.
De ce este important scorul de credit?
Scorul de credit este important deoarece poate influența capacitatea ta de a obține un credit sau un împrumut, precum și dobânda pe care o vei plăti. Un scor de credit bun poate deschide uși către o gamă mai largă de opțiuni financiare favorabile.
Cum îmi pot îmbunătăți scorul de credit?
Pentru a-ți îmbunătăți scorul de credit, este recomandat să plătești facturile la timp, să îți reduci nivelul de datorie, să eviți deschiderea excesivă de conturi de credit și să verifici periodic rapoartele de credit pentru erori.
Ce impact are scorul de credit în viața de zi cu zi?
Scorul de credit poate influența posibilitatea de a închiria o locuință, de a obține un credit pentru mașină sau casă, de a fi aprobat pentru un card de credit sau chiar de a fi angajat în anumite domenii care implică responsabilitate financiară.